La deeptech suiza UniSieve ha cerrado una Series A de 9 millones de dólares para escalar sus membranas de alta precisión destinadas a separaciones industriales y captura de carbono.
La ronda está liderada por Orano Venture Fund, gestionado por Supernova Invest, con Amadeus APEX Technology Fund, Founderful, Zürcher Kantonalbank y Guenat Holding. La financiación total de la compañía alcanza unos 25 millones de dólares.
La operación es relevante porque las separaciones químicas consumen enormes cantidades de energía y una tecnología que sustituya procesos térmicos puede reducir costes y emisiones simultáneamente.
Qué se ha anunciado
UniSieve desarrolla membranas con estructuras porosas capaces de separar moléculas a escala muy precisa.
La Series A permitirá aumentar producción, desplegar sistemas y validar aplicaciones industriales de mayor escala.
Qué cambia para la siguiente fase
La transición clave es pasar de materiales y pilotos a componentes fabricables de forma fiable y duradera.
El capital o la nueva estructura no deberían medirse por el titular, sino por los riesgos que permiten reducir. Una empresa puede usar la financiación para acelerar producto, ampliar capacidad, entrar en mercados o reforzar una ventaja que ya funciona. Lo importante es que exista una relación clara entre gasto e hito.
El runway debe conectarse con ese roadmap. Saber cuántos meses quedan importa menos que saber qué tiene que ocurrir antes de que se consuma la caja.
Producto y problema
Las membranas utilizan materiales de poro controlado para permitir el paso selectivo de determinados gases y bloquear otros.
La tecnología solo crea valor empresarial cuando resuelve un problema de forma suficientemente mejor que la alternativa. Por eso las startups necesitan traducir funcionalidades a ahorro, ingresos, seguridad, velocidad o calidad.
En fases tempranas, la validación permite comprobar esa relación antes de ampliar equipo o desarrollar una plataforma demasiado grande.
Qué hace defendible el modelo
El conocimiento de materiales, fabricación y durabilidad en condiciones industriales puede crear una barrera profunda.
Datos, distribución, regulación, propiedad intelectual, integraciones o hardware pueden crear barreras. El objetivo es que cada año la empresa sea más difícil de replicar y no simplemente más grande.
El MVP sigue siendo una lógica útil: cada versión debería reducir una incertidumbre, incluso cuando el producto ya es avanzado.
Métricas que deberían mejorar
Selectividad, permeabilidad, vida útil, coste por área de membrana y ahorro energético serán indicadores centrales.
Los indicadores que interesan a un inversor cambian con la etapa, pero siempre deben explicar calidad del negocio. Crecer en volumen no sirve si margen o retención se deterioran.
El equipo debe distinguir actividad de resultado. Contratar, integrar, abrir mercados o lanzar funciones son actividades; la creación de valor aparece cuando una métrica relevante mejora.
Go-to-market y distribución
Las ventas necesitan demostrar ROI en plantas reales. Los primeros clientes industriales son esenciales para convertir rendimiento de laboratorio en credibilidad.
La distribución es una de las ventajas más infravaloradas. En B2B, el equipo necesita entender cliente ideal, decisor, mensaje y ciclo antes de contratar una estructura comercial grande. La guía de go-to-market B2B parte de ese aprendizaje.
Escalar antes de tener repetibilidad aumenta el coste de adquisición y puede ocultar que el problema real está en producto o posicionamiento.
Unit economics y disciplina de capital
El valor depende de comparar coste total con destilación u otras separaciones térmicas, incluyendo mantenimiento y reemplazo.
Una ronda puede financiar pérdidas durante más tiempo, pero no convierte una mala economía en una ventaja. La dirección debería seguir margen, CAC, payback, coste de servicio y recurrencia. En industria o biotech entran también CAPEX, rendimiento y plazos regulatorios.
La empresa que mejora su economía unitaria gana opciones: puede crecer con capital externo, con ingresos o con una combinación de ambos.
La siguiente ronda empieza ahora
El siguiente inversor comparará la promesa actual con los resultados obtenidos. Por eso conviene documentar objetivos y mantener un reporting consistente desde el principio.
Preparar una due diligence y un data room antes de tener un term sheet reduce fricción. También el pitch deck debe evolucionar con datos y aprendizaje.
Qué significa para startups españolas
Refino, química, cemento y biogás en España podrían beneficiarse de tecnologías de separación más eficientes.
España compite en el mismo mercado de capital que el resto de Europa. Una startup local debe tener cap table limpio, contratos claros, reporting y una historia de mercado suficientemente ambiciosa para atraer inversión internacional.
La sección de inversión y finanzas conecta valoración, dilución, caja y uso de fondos.
Riesgos que no aparecen en el titular
Los materiales pueden rendir bien en laboratorio y degradarse en corrientes reales con impurezas. La durabilidad es crítica.
Una buena noticia genera nuevas oportunidades y también riesgo de dispersión. La empresa necesita criterios para decir no y proteger las pocas prioridades que realmente justifican la etapa.
Una auditoría estratégica puede ayudar a revisar si recursos y roadmap siguen alineados cuando cambia la escala.
Contratación y organización
Una parte del capital terminará en personas. Cada contratación debería eliminar un cuello de botella concreto o añadir una capacidad crítica. El headcount no es una métrica de éxito: es un compromiso de caja.
El fundador debe evolucionar desde ejecutar cada tarea hacia definir prioridades, contratar responsables y construir procesos mínimos de decisión.
Internacionalización
Las industrias objetivo operan globalmente y los mismos procesos existen en múltiples regiones, aunque cada planta requiere ingeniería.
Abrir un mercado exige validar regulación, canal, precio, competencia y soporte. Es preferible empezar con clientes ancla o pilotos antes de construir una estructura completa.
La fase de lanzamiento puede utilizarse para estructurar esa validación y definir criterios de éxito.
Planificación financiera
Una startup debería trabajar con escenarios de caja y no con un único presupuesto. El escenario base explica qué ocurre si el plan se cumple; el conservador muestra cuánto margen existe si ventas o desarrollo se retrasan; el acelerado permite ver cuánto capital exige crecer más deprisa.
También conviene separar compromisos reversibles de gastos difíciles de deshacer. Mantener flexibilidad permite corregir sin consumir runway en una estructura diseñada para una hipótesis que ya no funciona.
El fundraising debería empezar antes de que sea urgente. Una compañía con tiempo puede seleccionar inversor y condiciones; una compañía con caja escasa termina negociando desde necesidad.
Aprendizaje acumulativo
Las mejores startups convierten cada cliente y cada error en conocimiento reutilizable. Documentar hipótesis, resultados y decisiones hace que el equipo aprenda como organización y no solo como individuos.
Ese conocimiento puede convertirse en una barrera cuando queda incorporado a datos, procesos, modelos o producto. También reduce dependencia del fundador y facilita escalar equipos.
La velocidad sostenible consiste en aprender más por unidad de tiempo y capital, no simplemente en lanzar más cosas.
Cómo proteger la opcionalidad
Una empresa fuerte conserva varios caminos: puede levantar otra ronda, crecer con ingresos, firmar una alianza o reducir velocidad sin entrar en crisis. Esa opcionalidad depende de caja, diversificación de clientes y una arquitectura que no dependa de un único proveedor.
El objetivo de una ronda debería ser terminar con más opciones estratégicas que al comienzo. Si el crecimiento obliga a depender permanentemente de financiación externa, la empresa puede ser más grande y al mismo tiempo más frágil.
Los equipos que necesiten ordenar estas decisiones pueden contactar con BlackHold Incubadora.
Perspectiva
UniSieve deberá demostrar fabricación repetible y vida útil suficiente. Si lo consigue, puede atacar un mercado industrial donde pequeños ahorros energéticos representan cantidades enormes.
La noticia tendrá valor real si dentro de varios trimestres puede demostrarse una mejora estructural. El anuncio compra atención; la ejecución construye la empresa.
Cómo traducir crecimiento en una empresa más fuerte
Una nueva fase de financiación suele permitir hacer más cosas, pero hacer más no equivale automáticamente a crear más valor. El equipo necesita decidir qué dos o tres capacidades deben ser claramente mejores al final del periodo financiado. Pueden ser producto, distribución, capacidad operativa, margen o acceso a un mercado que antes estaba cerrado.
La mejor forma de evitar dispersión es trabajar con resultados esperados y no con una lista de tareas. Contratar un equipo, abrir una oficina o lanzar una integración son acciones. El resultado esperado debería expresarse en una métrica: reducción de tiempo, crecimiento de ingresos, aumento de retención, mejora de margen o número de despliegues repetibles.
Esta disciplina también facilita decidir qué dejar de hacer. Si una iniciativa no contribuye a ninguno de los resultados de la etapa, probablemente no debería consumir recursos aunque sea atractiva.
La tesorería como herramienta de decisión
El control de caja no debería aparecer solo cuando una startup se acerca a una nueva ronda. Después de recibir financiación, el equipo necesita una previsión móvil que incorpore contratación, desarrollo, marketing y compromisos contractuales.
Trabajar con tres escenarios —base, conservador y acelerado— permite ver qué decisiones cambian si las ventas se retrasan o si una oportunidad exige invertir antes. También ayuda a identificar el punto en el que hay que reducir gasto antes de que la falta de caja convierta una corrección razonable en una emergencia.
Conviene además separar gastos reversibles de compromisos duraderos. Marketing o proveedores pueden ajustarse con relativa rapidez; plantilla, oficinas, contratos de largo plazo o CAPEX reducen flexibilidad. La estructura debería crecer después de demostrar necesidad, no anticipándose demasiado a ella.
Qué papel debe jugar el consejo
Un buen consejo no existe únicamente para aprobar presupuestos o preparar una ronda. Su función es ayudar a la dirección a detectar desviaciones y tomar decisiones cuando todavía hay opciones.
Para ello necesita un reporting compacto y consistente: caja, runway, una o dos métricas comerciales, una métrica de producto y los riesgos operativos principales. Cientos de indicadores pueden esconder los problemas importantes.
La transparencia es especialmente útil cuando algo no funciona. Un retraso técnico o una métrica comercial por debajo del plan no son excepciones en una startup. Comunicarlo pronto permite utilizar la experiencia de los inversores y ajustar antes de consumir capital innecesariamente.
Contratar cuando el cuello de botella está claro
Una ronda crea capacidad para contratar, pero el headcount no debería utilizarse como símbolo de progreso. Cada incorporación tiene que responder a una limitación concreta: capacidad de ingeniería, ventas, regulación, operaciones o liderazgo.
En algunos momentos una persona senior puede sustituir la necesidad de construir un equipo completo. En otros, externalizar una función durante unos meses permite comprobar si realmente merece convertirse en coste fijo. La secuencia importa porque una estructura sobredimensionada reduce runway y hace más difícil cambiar de estrategia.
También cambia el papel del fundador. A medida que crece el equipo, debe pasar de resolver directamente cada problema a construir responsables y mecanismos para que las decisiones ocurran sin depender continuamente de él.
Cómo convertir clientes en conocimiento acumulado
Cada implementación o venta debería generar aprendizaje reutilizable. El equipo necesita entender por qué compró el cliente, qué objeciones aparecieron, qué partes del producto utiliza y qué fricción existe después del onboarding.
Cuando esas conclusiones se documentan y se incorporan al producto o al playbook comercial, la compañía mejora con cada cliente. Ese aprendizaje acumulado puede convertirse en una barrera porque un nuevo competidor no solo tiene que copiar funcionalidades: también tiene que reconstruir años de información sobre el mercado.
La velocidad sostenible consiste en aprender más por unidad de tiempo y capital. Una startup puede lanzar muchas cosas y aprender poco si no define previamente qué hipótesis está probando.
Cuándo frenar una iniciativa
Disponer de capital puede hacer más difícil cancelar proyectos porque el equipo siente que puede permitirse seguir. Sin embargo, proteger recursos exige definir criterios de parada antes de invertir. Si un canal no alcanza determinada conversión, si un mercado no genera clientes ancla o si una integración no reduce el trabajo esperado, debe existir un momento de revisión.
Frenar no equivale a fracasar. Puede ser la decisión que preserva suficiente runway para una oportunidad mejor. El error costoso suele ser mantener una iniciativa por inercia porque ya se ha invertido tiempo y dinero en ella.
La dirección debe distinguir entre una hipótesis que necesita paciencia y una que ya ha sido refutada por los datos. Esa capacidad es una de las principales ventajas de una empresa pequeña frente a una organización rígida.
Opcionalidad para la siguiente etapa
Una empresa fuerte termina una etapa con más caminos disponibles: puede levantar otra ronda, financiarse parcialmente con ingresos, firmar acuerdos estratégicos, expandirse o reducir velocidad sin entrar en crisis.
La opcionalidad se construye con caja, clientes diversificados, tecnología reutilizable y relaciones con distintas fuentes de capital. Depender de un único cliente, canal o proveedor puede hacer crecer rápido y, al mismo tiempo, volver la empresa más frágil.
El objetivo de una ronda debería ser aumentar la capacidad de elegir el siguiente movimiento. Si la empresa llega al final del periodo con menos libertad y más dependencia de financiación externa, merece revisar si el crecimiento ha creado valor sostenible.
Fuente principal
La información factual se apoya en UniSieve. El análisis es editorial de BlackHold Startups.
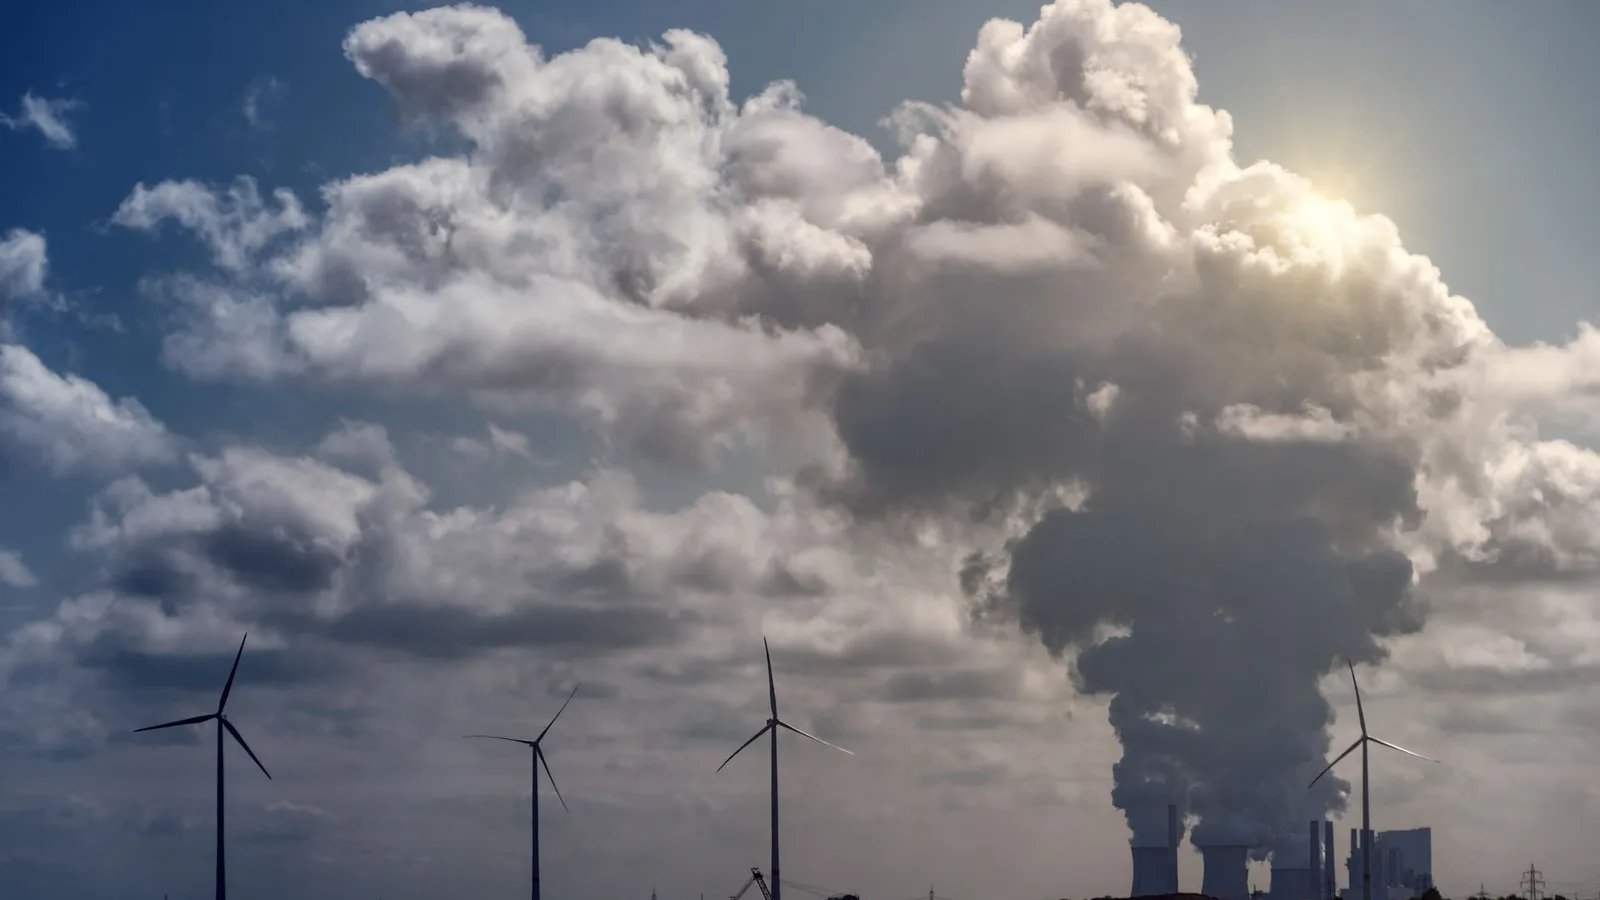
Fotografía: Johannes Plenio / Pexels.
Blackhold Consulting
Contenido editorial de BlackHold Startups sobre emprendimiento, inversión, tecnología y crecimiento empresarial.