Sava Technologies, con base en Londres, ha anunciado una Series B de 32,08 millones de euros acompañada de un acuerdo comercial con Ascensia. La operación vuelve a situar el foco en HealthTech, biosensores y dispositivos médicos, un área donde el capital está buscando compañías capaces de combinar tecnología, distribución y una ejecución suficientemente sólida como para justificar una nueva fase de crecimiento.
El dato financiero —32,08 millones de euros— es importante, pero no explica por sí solo la noticia. La lectura más útil está en qué problema resuelve la empresa, qué barrera está intentando superar y qué cambia en su capacidad de competir después de cerrar la operación.
La operación eleva la financiación total anunciada por Sava a unos 60,6 millones de euros. Ascensia no solo participa en la ronda, sino que será socio de comercialización y distribución inicialmente en Europa, un elemento especialmente relevante en hardware médico.
Qué ha anunciado Sava Technologies
La operación incluye a Ascensia, Balderton Capital, Norrsken VC, Simplyhealth Ventures, JamJar Investments, Pentland Ventures y otros inversores. Según la información publicada, los fondos se destinarán a escalar fabricación y preparar la comercialización europea de su microsensor de glucosa.
Para cualquier startup, una financiación de esta magnitud debe leerse como un compromiso con una serie de hitos. Los inversores esperan que la compañía termine la etapa con una posición objetivamente mejor: más ingresos, una tecnología más madura, presencia en nuevos mercados, mayor capacidad productiva o una ventaja competitiva más difícil de copiar.
La ronda también ofrece una referencia para fundadores españoles que están preparando financiación. La pregunta central no es cuánto dinero puede levantarse, sino qué cantidad permite llegar al siguiente punto de inflexión sin destruir eficiencia ni asumir una dilución innecesaria.
Qué hace Sava Technologies
Sava Technologies trabaja en una plataforma de biosensores wearables que detecta moléculas justo debajo de la piel mediante un microsensor. Su propuesta se encuadra en HealthTech, biosensores y dispositivos médicos, pero la etiqueta del sector explica menos que la utilidad concreta del producto. El cliente no compra “tecnología” en abstracto: compra una mejora de rendimiento, una reducción de coste, una nueva capacidad o una forma de reducir riesgo.
Esta distinción es clave en mercados donde el producto es técnicamente complejo. La startup necesita ser capaz de explicar el valor sin depender de jerga. Si la propuesta solo se entiende después de una larga explicación técnica, el reto comercial suele ser mayor.
Cuando un proyecto todavía está construyendo esa claridad, la fase de validación de BlackHold Incubadora sirve precisamente para separar hipótesis de mercado de decisiones de desarrollo.
Por qué 32,08 millones de euros puede cambiar la siguiente etapa
El capital permite acelerar, pero también eleva el listón. A partir de una ronda importante, la compañía tiene más recursos y menos margen para justificar una ejecución desordenada. Cada contratación, expansión o inversión de producto debería responder a una hipótesis concreta.
Una forma de medirlo es relacionar gasto con reducción de riesgo. Si la empresa invierte en I+D, debería acercarse a una validación técnica, certificación o mejora de rendimiento. Si invierte en ventas, debería aprender qué canal y qué segmento son repetibles. Si invierte en internacionalización, debería demostrar que la propuesta funciona fuera del mercado inicial.
Por eso el runway debe gestionarse junto al roadmap. No basta con saber cuántos meses de caja quedan; hay que saber qué debe haberse demostrado antes de que esos meses se consuman.
La tesis de inversión en HealthTech, biosensores y dispositivos médicos
En dispositivos médicos, distribución y certificación pueden ser tan importantes como la tecnología. Una startup puede desarrollar un sensor excelente y aun así fracasar si no consigue fabricar de forma consistente, aprobar regulación y llegar a canales sanitarios. La entrada de un socio comercial especializado reduce parte de ese riesgo.
En 2026 se observa una mayor selectividad. Los inversores siguen financiando tecnología, pero penalizan cada vez más las historias construidas únicamente sobre crecimiento potencial. Las compañías que destacan suelen tener alguna forma de defensibilidad: propiedad intelectual, regulación, datos, distribución, hardware, contratos o conocimiento especializado.
Esto explica por qué dos startups con una tecnología aparentemente similar pueden recibir respuestas muy distintas del mercado. La diferencia suele estar en la capacidad de convertir el producto en un negocio que tenga barreras y economía unitaria defendible.
Qué puede aprender un fundador de esta operación
La primera lección es que la financiación debe llegar después de una tesis clara de uso de fondos. Levantar capital para “crecer” es demasiado genérico. Crecer puede significar duplicar ventas, abrir tres mercados, terminar una certificación o alcanzar una capacidad industrial concreta.
La segunda es que una ronda cambia el tipo de métricas que importan. En etapas tempranas puede bastar con evidencias cualitativas y señales de uso. Más adelante, los inversores esperan números consistentes. Nuestra guía sobre métricas que mira un inversor ayuda a entender cómo cambia esa exigencia.
La tercera es que la ronda debe prepararse antes de necesitarla. Un pitch deck sólido, un modelo financiero coherente y una historia respaldada por datos reducen la improvisación cuando empiezan las conversaciones.
El papel del producto después de financiarse
Una inyección de capital suele desbloquear más desarrollo, pero el error habitual es confundir “más producto” con “mejor empresa”. Cada nueva funcionalidad añade coste de mantenimiento, soporte y complejidad.
El objetivo debería ser fortalecer la parte del producto que realmente mueve adopción o ingresos. La lógica de MVP sigue siendo útil incluso en empresas maduras: priorizar aquello que permite aprender o crear valor antes de ampliar superficie.
En mercados regulados o industriales, el MVP puede ser técnicamente complejo. Lo importante es que siga siendo una herramienta de validación y no una excusa para construir durante años sin feedback real.
Cómo cambia el go-to-market
Después de una ronda, muchas startups aumentan equipo comercial y presupuesto. Eso solo funciona si existe suficiente claridad sobre cliente ideal, mensaje, canal y proceso de venta.
En B2B, conviene estructurar pipeline, criterios de cualificación, responsables y tiempos. La guía de go-to-market para startups B2B insiste en una idea sencilla: antes de escalar captación, hay que entender por qué compran los clientes actuales.
En B2C, HealthTech o marketplaces, el canal puede ser distinto, pero la pregunta es la misma: qué mecanismo de adquisición produce clientes con una economía sostenible.
Qué revisará el siguiente inversor
En la siguiente ronda, el mercado no evaluará solo la oportunidad inicial. Evaluará qué hizo Sava Technologies con el capital anterior. Esa comparación entre promesa y ejecución es una de las pruebas más importantes para un equipo fundador.
También aparecerá una revisión más profunda de contratos, propiedad intelectual, estructura societaria, finanzas y riesgos. Por eso tiene sentido preparar desde pronto la due diligence y el data room.
Una empresa que mantiene documentación y reporting ordenados reduce fricción y transmite control. No garantiza una ronda, pero evita perder credibilidad por problemas evitables.
El impacto para el ecosistema europeo
Operaciones como la de Sava Technologies contribuyen a una narrativa más amplia: Europa quiere crear y retener compañías tecnológicas capaces de escalar. Para ello necesita no solo buenas ideas, sino capital, talento y compradores dispuestos a adoptar tecnología europea.
El reto varía por sector. En software, la velocidad comercial puede ser el cuello de botella. En deeptech, hardware o salud, el problema puede estar en certificación, fabricación o ciclos de venta más largos. En todos los casos, el capital debe cubrir un proceso de reducción de riesgo.
España puede aprovechar esta tendencia si crea proyectos pensados para vender fuera desde una fase temprana. Eso exige una estrategia financiera compatible con expansión y una disciplina de ejecución que permita demostrar hitos.
Cómo preparar una empresa para crecer sin perder control
Más capital significa más decisiones simultáneas. El equipo puede contratar, abrir mercados y lanzar producto al mismo tiempo. Sin una priorización clara, el dinero puede aumentar el ruido.
Una auditoría estratégica ayuda a comprobar si recursos, roadmap y objetivos siguen alineados. Muchas startups descubren después de financiarse que su mayor problema no es la falta de dinero, sino la dispersión.
El consejo más sencillo es definir tres o cuatro resultados que deben existir al final del periodo financiado y revisar mensualmente qué decisiones acercan o alejan a la empresa de ellos.
Validación continua, incluso después de crecer
Una empresa financiada no deja de validar. Cada nuevo país, segmento, producto o canal vuelve a introducir incertidumbre. La expansión puede fracasar aunque el mercado inicial funcione.
La fase de lanzamiento debe tratar esas decisiones como experimentos medibles. Antes de invertir de forma masiva conviene demostrar que el nuevo canal o mercado responde.
Esto reduce el coste de los errores y permite reasignar capital antes de que una apuesta fallida consuma demasiado runway.
Perspectiva para Sava Technologies
Sava deberá demostrar que puede pasar de desarrollo a fabricación y despliegue comercial sin perder precisión ni control de costes. La asociación con Ascensia puede acelerar acceso al mercado, pero también eleva las expectativas sobre preparación regulatoria y capacidad de suministro.
La ronda crea capacidad, pero el mercado seguirá evaluando producto, clientes y resultados. Si Sava Technologies consigue convertir el capital en una ventaja tangible, la operación será recordada como un punto de inflexión y no solo como un titular financiero.
Para equipos que todavía están estructurando su camino hacia financiación, BlackHold Incubadora puede servir como punto de partida para ordenar validación, producto, lanzamiento y preparación de crecimiento.
Unit economics y disciplina de capital
Una ronda importante puede ocultar durante un tiempo una economía unitaria débil. Por eso Sava y cualquier compañía en una fase similar necesita separar crecimiento de eficiencia. Ingresar más no siempre significa crear más valor si cada nuevo cliente aumenta pérdidas, soporte o consumo de capital en una proporción mayor. El análisis debe incluir margen bruto, coste de adquisición, tiempo de recuperación, recurrencia y coste de servir al cliente.
En negocios con hardware, laboratorio, regulación o equipos especializados, el cálculo es todavía más exigente porque parte del coste aparece antes de que exista facturación. En SaaS, la trampa puede estar en una adquisición cara o una retención insuficiente. En ambos casos, el capital debería utilizarse para mejorar la estructura económica, no para esconderla.
Una empresa que conoce sus unit economics puede decidir mejor cuánto crecer, en qué mercado entrar y qué clientes priorizar. También puede negociar financiación con menos dependencia de narrativas y más apoyo en datos. Esa disciplina es especialmente valiosa cuando los mercados de capital se vuelven más selectivos.
Internacionalizar no consiste en traducir el producto
Muchas rondas europeas incluyen la expansión internacional como uso de fondos. Sin embargo, abrir un mercado nuevo implica revisar regulación, pricing, canales, competencia, soporte y expectativas del cliente. Un modelo que funciona en un país puede perder eficiencia cuando cambian los costes comerciales o el proceso de compra.
La forma más prudente de expandirse es tratar cada mercado como una hipótesis. Antes de construir una estructura completa, la compañía puede validar demanda con ventas iniciales, partnerships o pilotos. Si aparecen señales, entonces tiene sentido aumentar inversión. Esta secuencia reduce el riesgo de contratar equipos completos antes de haber demostrado que existe un canal.
También importa la capacidad de dirección. Un equipo fundador que pasa de un mercado a cinco necesita reporting más sólido y responsables locales con autonomía suficiente. Sin procesos, la internacionalización puede consumir atención de la dirección y deteriorar el negocio principal.
Qué señales indican que la ronda está funcionando
Durante los meses siguientes deberían aparecer señales verificables. Dependiendo del modelo, pueden ser crecimiento de ingresos, mejora del margen, nuevos contratos, reducción de tiempos de desarrollo, mayor capacidad de fabricación o hitos regulatorios. Lo importante es que exista una relación clara entre gasto y resultado.
El seguimiento mensual evita descubrir demasiado tarde que una apuesta no está funcionando. Si una línea de producto consume recursos sin tracción, el equipo puede recortar antes. Si un mercado responde mejor de lo previsto, puede reasignar capital. Esta capacidad de cambiar rápido es una de las ventajas estructurales de una startup frente a una organización grande.
Para un inversor, la transparencia también importa. Las malas noticias comunicadas pronto suelen ser menos dañinas que los problemas ocultos. Una relación madura con el consejo permite discutir desviaciones y tomar decisiones antes de que el runway obligue a actuar con urgencia.
La siguiente ventaja competitiva se construye después de la ronda
La financiación no es una barrera de entrada por sí sola. Otros competidores también pueden levantar capital. La ventaja aparece cuando la empresa convierte ese dinero en activos difíciles de replicar: conocimiento, datos, acuerdos comerciales, propiedad intelectual, comunidad, distribución o una estructura de costes superior.
Ese trabajo requiere foco. Si la compañía reparte recursos entre demasiadas iniciativas, puede terminar con más empleados y más producto, pero sin una posición competitiva claramente mejor. La estrategia debería responder a una pregunta: qué tendrá la empresa dentro de 18 o 24 meses que un competidor no pueda copiar con facilidad.
Esta es una de las razones por las que la ejecución posterior a una ronda importa más que el anuncio. El mercado celebra la financiación durante unos días; la valoración sostenible se construye durante los meses siguientes.
Fuente principal
Esta noticia se apoya en EU-Startups y en información pública de la compañía y sus inversores.
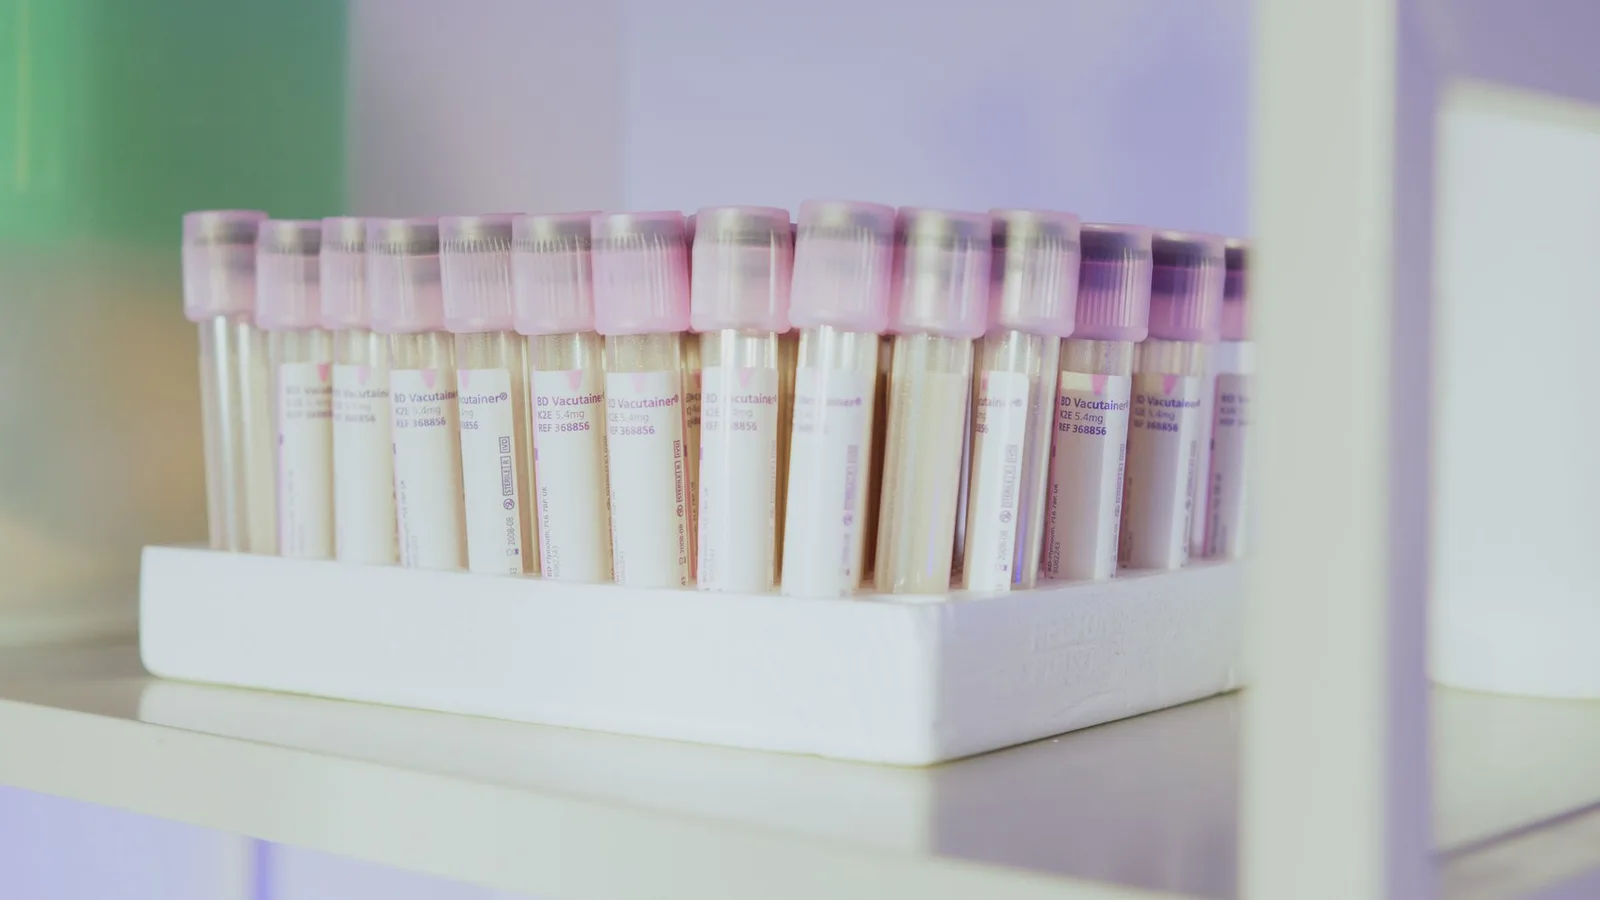
Fotografía: Artem Podrez / Pexels.
Blackhold Consulting
Contenido editorial de BlackHold Startups sobre emprendimiento, inversión, tecnología y crecimiento empresarial.