1KOMMA5° se ha convertido en una de las operaciones que marcan la actualidad del ecosistema tecnológico europeo. La compañía, con base en Hamburgo, ha anunciado una nueva financiación que sitúa su valoración en 1.350 millones de dólares y precede a una inversión de más de 100 millones de euros en su IA energética Heartbeat. La operación pone el foco en ClimateTech, energía distribuida e inteligencia artificial y llega en un momento en el que inversores y fundadores están prestando mucha más atención a compañías capaces de demostrar una ventaja tecnológica clara y una aplicación empresarial concreta.
La noticia no es relevante solo por una valoración de 1.350 millones de dólares. También permite observar qué tipo de proyectos siguen captando capital en Europa: equipos con producto especializado, barreras de entrada reales y un plan de crecimiento que conecta tecnología, mercado y ejecución. En el caso de 1KOMMA5°, la tesis gira alrededor de una plataforma de electrificación doméstica que integra energía solar, baterías, bombas de calor y una capa de inteligencia artificial para optimizar trading, facturación y medición.
La empresa ha indicado que invertirá más de 100 millones de euros en Heartbeat durante 2027. También estudia entrar en Estados Unidos y ha confirmado un objetivo de alrededor de 750 millones de dólares de ingresos para 2026. La evolución de 2027 será relevante para decidir cuándo y si retoma una salida a bolsa en Estados Unidos.
Qué ha anunciado 1KOMMA5°
1KOMMA5° ha comunicado una nueva financiación que sitúa su valoración en 1.350 millones de dólares y precede a una inversión de más de 100 millones de euros en su IA energética Heartbeat. Entre los participantes de la operación figuran inversores de la última financiación de la compañía, en una operación que mantiene su condición de unicornio. Según la información publicada, el capital se destinará principalmente a acelerar Heartbeat AI, automatizar procesos energéticos y preparar una expansión a Estados Unidos.
El movimiento refuerza una idea que se repite en las rondas que están consiguiendo financiación en 2026: los inversores no están premiando únicamente una etiqueta tecnológica. Buscan compañías que puedan explicar de forma sencilla qué problema resuelven, por qué el producto es difícil de sustituir y qué hito concreto alcanzarán con el nuevo capital.
La operación también es una referencia útil para fundadores españoles porque muestra cómo una ronda debe contarse en términos de ejecución. El importe importa, pero importa todavía más qué cambia después de recibirlo: capacidad productiva, entrada en nuevos mercados, contratación especializada, mejora de producto, certificaciones o una aceleración comercial medible.
Qué hace 1KOMMA5° y dónde está su ventaja
El núcleo del negocio de 1KOMMA5° está en una plataforma de electrificación doméstica que integra energía solar, baterías, bombas de calor y una capa de inteligencia artificial para optimizar trading, facturación y medición. En ClimateTech, energía distribuida e inteligencia artificial, la tecnología solo crea valor si reduce un coste, mejora un resultado, acelera un proceso o permite hacer algo que antes era difícil o directamente inviable.
Este punto es especialmente importante en startups que venden tecnología compleja. Un equipo puede estar orgulloso de su arquitectura, sus modelos, sus sensores o su propiedad intelectual, pero el cliente compra un resultado. Esa traducción entre capacidad técnica y valor económico es una de las diferencias entre una compañía interesante desde el punto de vista tecnológico y una startup preparada para escalar.
Para proyectos que todavía están en una fase previa, esta lógica conecta con la fase de validación de BlackHold Incubadora: antes de acelerar inversión conviene demostrar que existe un problema suficientemente importante, identificar quién paga por resolverlo y entender qué evidencia hará que el mercado cambie de una solución actual a una nueva.
Por qué esta ronda importa más allá del titular
una valoración de 1.350 millones de dólares puede parecer el dato central, pero una ronda debe analizarse como un instrumento. El dinero compra tiempo y capacidad de ejecución. No garantiza producto-market fit, no elimina el riesgo comercial y tampoco sustituye el control de caja. La pregunta útil es qué riesgo pretende reducir 1KOMMA5° con esta financiación.
Cuando una startup levanta capital, debería poder describir el siguiente hito con precisión: una certificación, una capacidad de producción, una cifra de ingresos, una expansión geográfica, una reducción de costes o una métrica de adopción. Cuanto más concreto sea ese hito, más fácil resulta evaluar si el capital está creando valor o simplemente prolongando la vida de la empresa.
Esta es la razón por la que el runway de una startup no debería interpretarse solo como “meses hasta quedarse sin dinero”. Debe leerse junto al roadmap: cuántos meses existen para alcanzar el punto que permita financiarse mejor, crecer con recursos propios o tomar una decisión estratégica desde una posición más fuerte.
La tesis de inversión detrás de ClimateTech, energía distribuida e inteligencia artificial
La electrificación residencial está dejando de ser únicamente un negocio de instalación. El valor se desplaza hacia software capaz de coordinar generación, almacenamiento, consumo y acceso a mercados energéticos. La IA puede aumentar el valor de cada activo físico si decide cuándo consumir, almacenar o vender energía. Esto convierte el software energético en una capa estratégica sobre equipos que antes funcionaban de forma aislada.
En 2026, el mercado europeo está mostrando una mayor concentración del capital en compañías que pueden justificar defensibilidad. Esto puede venir de propiedad intelectual, datos difíciles de replicar, regulación, hardware propio, distribución, efecto red, conocimiento científico o una integración profunda en procesos críticos.
Para un fundador, la lectura práctica no es “hay dinero en ClimateTech, energía distribuida e inteligencia artificial”. Es más exigente: hay capital para proyectos que demuestran por qué merecen existir frente a las alternativas. La financiación llega después de construir una tesis coherente entre problema, producto, mercado y equipo.
Qué puede aprender una startup española de esta operación
La primera lección es que una ronda no debería plantearse como un objetivo en sí mismo. Conseguir inversión es una consecuencia de haber reducido determinados riesgos. Por eso conviene preparar antes las métricas que mira un inversor y entender cuáles tienen realmente sentido según la fase de la compañía.
La segunda es que el uso de fondos tiene que estar conectado con una secuencia de hitos. Contratar diez personas puede parecer crecimiento, pero solo crea valor si esas contrataciones eliminan cuellos de botella concretos. Lo mismo ocurre con marketing, expansión internacional o desarrollo tecnológico.
La tercera es que la ronda debe prepararse con tiempo. Si la empresa empieza a hablar con inversores cuando la caja está al límite, pierde capacidad negociadora. Trabajar con antelación el pitch deck, el modelo financiero y el data room permite separar la urgencia financiera de la negociación.
Producto, validación y velocidad: el equilibrio difícil
En compañías tecnológicas existe una tensión constante entre construir más producto y validar antes. El error más caro suele ser desarrollar durante meses una solución técnicamente impecable sin comprobar que el mercado está dispuesto a adoptarla.
Un MVP no tiene por qué ser simple desde el punto de vista técnico, especialmente en ClimateTech, energía distribuida e inteligencia artificial. Lo que debe ser es deliberado: la versión mínima capaz de validar la hipótesis más importante en ese momento.
La compañía que consigue aprender más rápido con menos capital suele llegar a la siguiente ronda con una posición mejor. Por eso la validación no termina al lanzar. Continúa con cada nuevo segmento, funcionalidad, país o modelo de precio. La fase de lanzamiento debe conectar adquisición, activación, uso y aprendizaje, no limitarse a publicar un producto.
Cómo debería medirse el uso de una valoración de 1.350 millones de dólares
Una forma práctica de analizar el uso del capital es dividirlo por objetivos. Producto e I+D deben reducir riesgo técnico. Ventas y marketing deben demostrar que existe un canal repetible. Operaciones deben aumentar capacidad sin deteriorar la calidad. Expansión internacional debe demostrar que el problema existe también fuera del mercado inicial.
El error sería evaluar la ronda por el gasto realizado. Gastar el presupuesto no es ejecutar bien. La métrica adecuada es cuánto ha cambiado la posición competitiva de la empresa al consumir ese capital.
Esto obliga a construir reporting. Incluso en una startup pequeña, dirección e inversores deberían poder entender qué ha ocurrido con caja, ventas, producto, contratación y objetivos. Una auditoría estratégica puede ayudar a detectar si el roadmap y el gasto siguen alineados con las hipótesis que justificaron la financiación.
La importancia del go-to-market después de levantar capital
Muchas startups dedican meses a cerrar una ronda y, una vez firmada, vuelven casi exclusivamente al producto. Sin embargo, el nuevo capital suele aumentar las expectativas de crecimiento. Eso obliga a profesionalizar el go-to-market.
Para una empresa B2B, significa definir con mayor precisión ICP, proceso comercial, responsable de cada etapa, criterios de cualificación y tiempos de conversión. Nuestra guía de go-to-market para startups B2B parte de esa idea: vender no es lanzar campañas aisladas, sino construir un sistema que permita aprender qué segmento responde mejor y por qué.
En negocios B2C o regulados, el recorrido cambia, pero la lógica permanece. Hay que identificar la barrera que limita adopción y diseñar la inversión alrededor de ella.
Qué revisará un inversor en la siguiente ronda
Después de una nueva financiación, la siguiente conversación será distinta. Los nuevos inversores analizarán no solo la historia inicial, sino qué hizo la compañía con el capital anterior. Compararán promesas con resultados.
Ahí cobran importancia ingresos, margen, retención, crecimiento, eficiencia comercial, velocidad de producto y calidad del equipo. También se revisará la estructura societaria, propiedad intelectual, contratos relevantes y posibles contingencias. Por eso es recomendable preparar desde pronto la due diligence y el data room.
Una compañía que documenta correctamente sus decisiones reduce fricción en la siguiente financiación. Y, sobre todo, evita descubrir problemas de propiedad, contratos o métricas cuando ya tiene una operación avanzada.
Europa sigue buscando campeones tecnológicos
La financiación de 1KOMMA5° se produce dentro de un ecosistema europeo que intenta aumentar la escala de sus compañías. El continente ha mejorado su capacidad para financiar fases iniciales, pero sigue trabajando para conseguir que más empresas puedan crecer sin depender completamente de capital de otros mercados.
Operaciones como esta ayudan a construir referencias. Cada startup que logra combinar tecnología, clientes y financiación demuestra a nuevos inversores que existe un mercado posible. El efecto es especialmente relevante en sectores donde los ciclos son largos y el capital necesario es mayor.
Para España, esto abre dos oportunidades. La primera es construir compañías exportables desde el inicio. La segunda, atraer capital internacional hacia proyectos que demuestren tecnología y ejecución. En ambos casos, la preparación financiera importa tanto como el producto.
Qué debería hacer un fundador antes de buscar una ronda
Antes de iniciar un proceso de inversión, el equipo debería poder responder cinco preguntas: qué hito financiará, cuánto capital necesita realmente, cuánto runway obtiene, qué métricas espera mejorar y qué alternativa existe si la ronda tarda más de lo previsto.
También debería tener claro qué porcentaje está dispuesto a diluir y qué tipo de inversor aporta algo más que dinero. En algunos sectores, experiencia regulatoria, acceso industrial, distribución o capacidad de contratación pueden valer tanto como una valoración ligeramente superior.
En BlackHold Startups explicamos por qué la estrategia de inversión y finanzas debe diseñarse junto al roadmap operativo. El objetivo no es maximizar la ronda, sino conseguir la cantidad adecuada para alcanzar una posición mejor.
De la financiación a la ejecución
La operación de 1KOMMA5° vuelve a poner sobre la mesa una realidad: levantar capital es solo el comienzo de una etapa más exigente. A partir de ahí aumentan el equipo, la complejidad, las expectativas y la necesidad de tomar decisiones con información.
Las startups que mejor convierten una ronda en crecimiento suelen tener una priorización muy clara. Saben qué no van a hacer. Mantienen foco en los pocos objetivos que justifican el capital y revisan pronto cuando una hipótesis no funciona.
Si un proyecto todavía está estructurando esas bases, puede comenzar por BlackHold Incubadora. El acompañamiento tiene sentido precisamente antes de que el crecimiento multiplique una mala decisión.
Perspectiva para los próximos meses
La compañía tendrá que probar que Heartbeat puede convertirse en una plataforma con márgenes y recurrencia mayores que la instalación física. La entrada en Estados Unidos y una eventual IPO elevarán la exigencia sobre crecimiento, rentabilidad y calidad del reporting.
La evolución de 1KOMMA5° permitirá comprobar si la operación se traduce en una ventaja duradera. La financiación da recursos para acelerar; el mercado será quien determine si esa aceleración se convierte en una compañía más fuerte.
Para otros fundadores, esa es probablemente la conclusión más útil: mirar las rondas no como trofeos, sino como mapas de lo que los inversores están premiando y de los riesgos que las compañías intentan resolver.
Fuente principal
La información de esta noticia se apoya en Reuters a través de Euronext, además de información pública de la compañía y de sus inversores. Las cifras de la operación corresponden a lo comunicado por las partes.
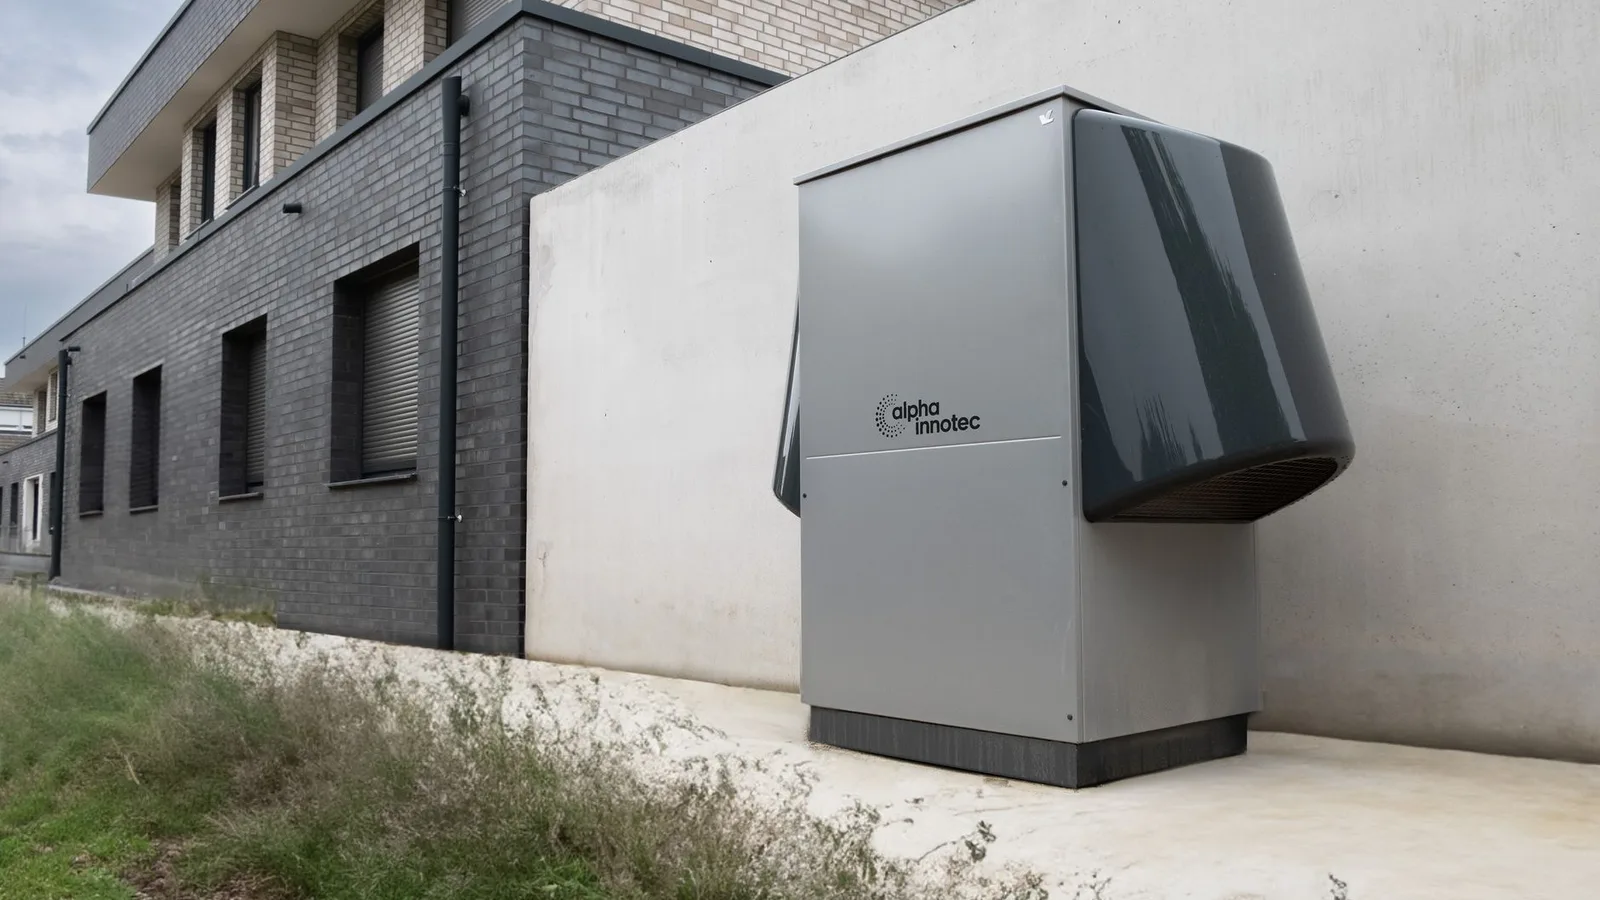
Fotografía: alpha innotec / Pexels.
Blackhold Consulting
Contenido editorial de BlackHold Startups sobre emprendimiento, inversión, tecnología y crecimiento empresarial.